Állami garancia kontra vásárlóerő

Azt tapasztalom, hogy a biztonság, hozam, hozzáférhetőség közül, az állampapírt választóknál gyakran a biztonság az elsődleges szempont. Pontosabban az állami garancia. Az a tudat, hogy az állam vállalja a tőke és az esedékes kamatok visszafizetését. De vajon a visszakapott pénz ugyanolyan vásárlóerővel rendelkezik majd, mint amikor félretettük? Vajon ugyanannyi áru és szolgáltatás vásárlására ad keretet? Kijön belőle ugyanaz a lakásfelújítás? Ugyanannyi bevásárlás? Vagy a kamattal együtt is kevesebbre lesz elég?
Extrém értékvesztés – Több mint 21000 milliárd forint várakozik a magyaroknál

Az MNB legfrissebb felméréséből kitűnik, hogy a magyar emberek jelentős mennyiségű készpénzt tartanak otthon és lekötetlenül bankszámlákon. Természetesen a gyors hozzáférhetőség okán. Sokan – anyagi értelemben – így érzik biztonságban magukat, amivel nincs is semmi probléma. A gond ott kezdődik, amikor a jövő anyagi biztonságára is ilyen módon igyekeznek „vigyázni”. Ugyanis a lekötetlen, „otthagyott” pénzek esetében a komoly értékvesztés borítékolható.

Egyetlen éjszaka alatt értéktelenné vált a készpénz

2016 novemberében Indiában, emberek milliói tapasztalták meg a készpénz sérülékenységét. Hosszú sorok álltak a bankok előtt, vállalkozások bénultak meg, sok család pedig napokig vagy hetekig nem tudott hozzáférni a saját pénzéhez. Az esemény rávilágított arra, milyen sérülékeny lehet egy kizárólag készpénzre épülő megtakarítás. A történet fontos tanulsága, hogy a pénzügyi biztonság nem csupán a megtakarítás összegén múlik, hanem azon is, milyen eszközökben őrizzük meg a vagyonunk értékét.

Tömegpszichózis a befektetéseknél

Vannak időszakok, amikor mindenkinek ugyanaz kattan be, mindenki ugyanazt a befektetést akarja. Amikor mindenki ugyanabba az irányba rohan, könnyű azt hinni, hogy az a valami csakis jó ötlet lehet, és csak az marad le, aki kimarad. A történelem azonban újra és újra bebizonyította, hogy a befektetési buborékokat gyakran a tömegpszichózis, a kapzsiság és a kimaradástól való félelem hajtja. Ebben a cikkben megnézzük, hogyan ismétlődnek ezek a mintázatok, és miért érdemes a legnagyobb lelkesedés idején is megőrizni a józan ítélőképességünket.

A Portfolio szerint baj van az arannyal. Nézzük meg!

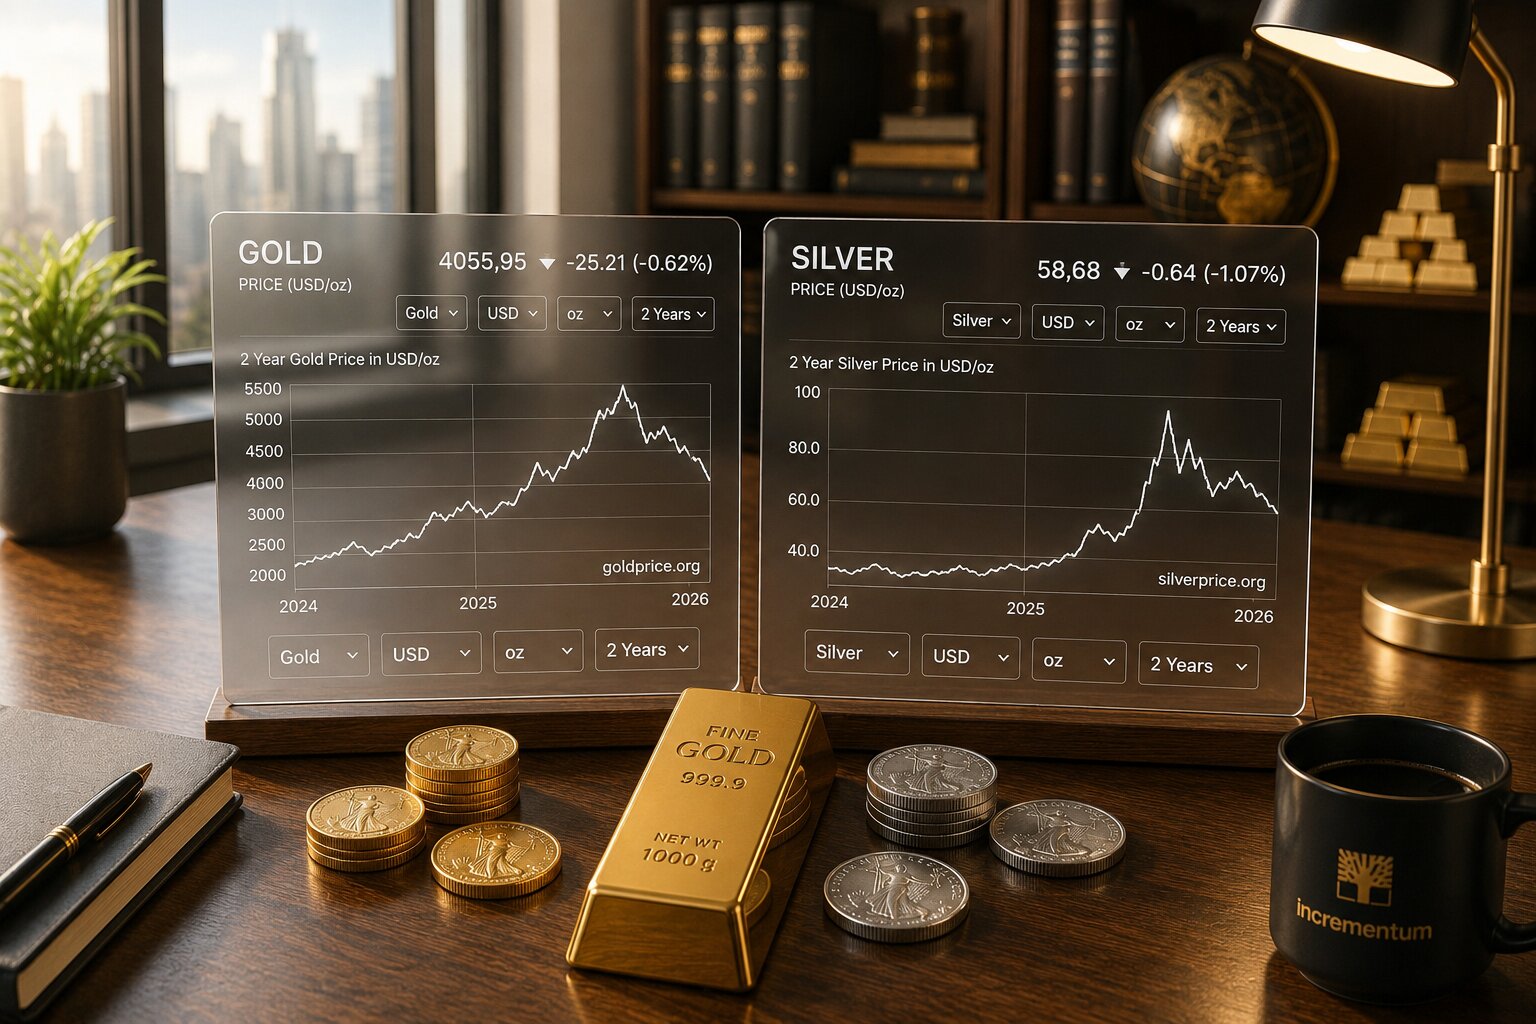
Az elmúlt hetek árfolyamesése sok befektetőt megijesztett, elbizonytalanított. De tényleg van ok aggodalomra? Vajon kevesebbet ér ma az arany és az ezüst, mint néhány hónapja, mondjuk 2026 januárjában? Tényleg itt a vége a bikapiacnak, és jönnek a boldog békeidők? Ebben a cikkben történelmi példák, a jelenlegi piaci folyamatok és az In Gold We Trust 2026 tanulmány megállapításai alapján vizsgáljuk meg, mi áll a korrekció mögött. Változtak-e a tendenciák, amik akár a januári árszinteket okozták? Változott-e az érték? …. vagy csak az ár?

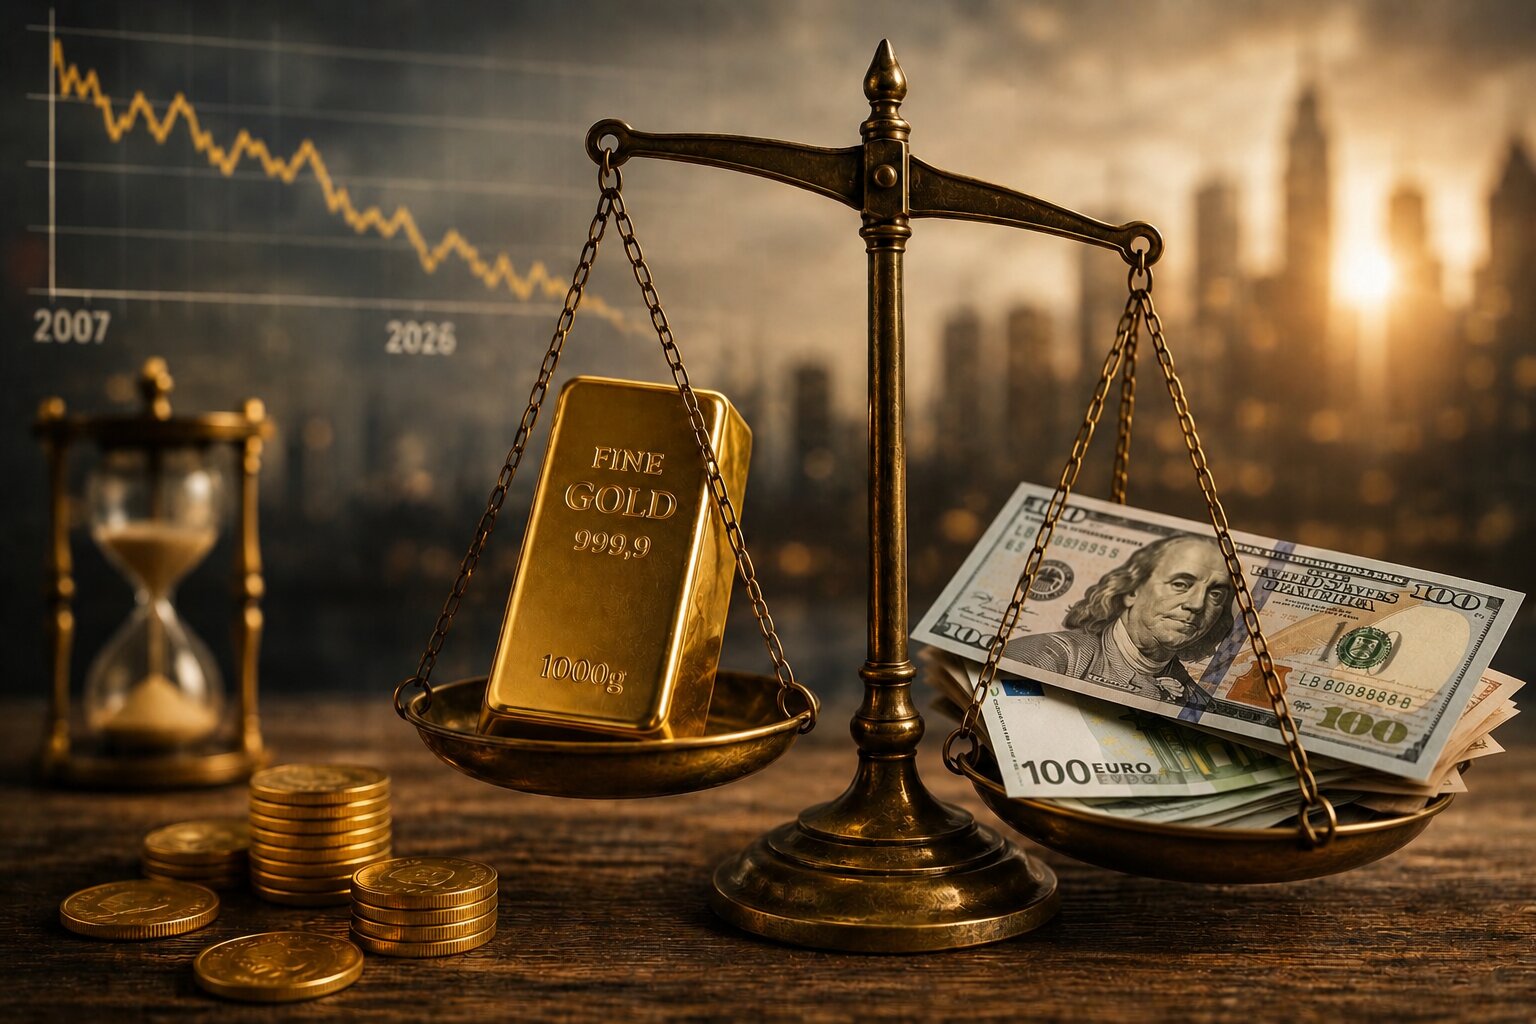
Mennyit veszített a pénzünk az értékéből 2007 óta, ARANYBAN mérve?

Az arany árfolyamának jelenlegi korrekciója sok befektetőt bizonytalanná tesz. De mi történik, ha nem az arany árfolyamát figyeljük, hanem a pénzünk értékét vizsgáljuk? Az In Gold We Trust 2026 jelentés egyik grafikonja szerint a dollár és az euró aranyban mérve több mint 80%-ot veszített az értékéből 2007 óta. A cikk azt járja körül, mi a különbség a rövid távú árfolyammozgások és a hosszú távú értékőrzés között, és miért érdemes időnként más szemszögből is ránézni a megtakarításainkra.