
Amikor az öngondoskodás vagy a jövedelemkiegészítés van a középpontban, többnyire ugyanaz a kérdés merül fel: mennyi pénzt tudunk összegyűjteni a későbbi évekre?
Pedig van egy másik, legalább ilyen fontos kérdés is:
Mi történik a megtakarításunkkal addig, amíg elkezdjük felhasználni?
Tegyük fel, hogy az évek során jelentős pénzösszeget gyűjtöttünk össze. Elérkezik a nyugdíjba vonulás ideje, és szeretnénk, ha ez a vagyon pótolná a kieső jövedelmünk egy részét.
El is kezdjük felélni a megtakarított összeget, és azt tapasztaljuk, egyre több pénzre van szükség, egyre kevesebb dolog megvásárlásához, így az összeg gyorsabban fogy, mint ahogy számítottunk rá.
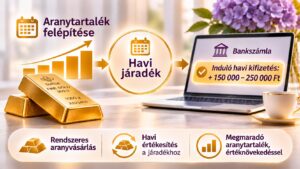
Vajon mi történne akkor, ha nem pénzben, hanem mondjuk aranyban történne a vagyonépítés? Az összegyűjtött aranykészletet nem szükséges egyszerre értékesíteni, akár havi részletekben is pénzzé tehetjük. Pontosan erről szól a járadékszolgáltatásunk.
Havi nyugdíj-kiegészítés aranyból
A Golden Gates bármikor, mennyiségi korlátozás nélkül visszavásárolja a felhalmozott nemesfémkészlet. Ügyfeleinknek lehetőségük van pl. havonta meghatározott mennyiségű aranyat értékesíteni, és annak ellenértékét a bankszámlájukra utaltatni.
A szolgáltatás akkor is igénybe vehető, ha a rendelkezésre álló keret még nem került feltöltésre.
A járadékszolgáltatásunk különlegessége azonban nem maga a rendszeres kifizetés, hanem az, hogy közben mi történik a megmaradó készlettel.
Az el nem adott tartalékrész továbbra is aranyban marad. Ha pedig az arany ára emelkedik, akkor a megmaradó vagyon értéke is növekedni fog.
És ahogy emelkedik az arany ára, ugyanakkora összegű járadék kifizetéséhez egyre kevesebb gramm aranyat kell eladni. Vagyis nemcsak a megmaradó arany értéke növekedhet, hanem a készlet is lassabban fogyhat (a pénzben gyűjtögetett tartalékkal ellentétben). Ez a két hatás együtt teszi különösen érdekessé az aranyjáradék lehetőségét.
Nézzünk két példát
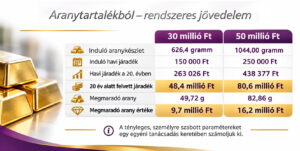
Tegyük fel, egyik ügyfelünk 30 milliós, a másik 50 milliós keretet töltött fel rendszeres és extra (a piaci korrekciókat kihasználva nagyobb volumenben történő) vásárlásokkal, majd jelezte nekünk a járadékszolgáltatási igényét, amely rendben el is indult.
Nézzük meg, 20 év elteltével mennyit használhattak fel ügyfeleink a feltöltött keretekből, és marad-e a 20. év végén valami a készletükből?
- Évi 3%-kal növeltük a járadék összegét, hogy a megélhetési költségek emelkedését némiképp kompenzáljuk.
- Évi 8% aranyár-emelkedéssel számoltuk, euróban (az elmúlt 15 év átlagos aranyár növekedését tekintve)
- Kötött EUR/HUF árfolyamot alkalmaztunk: 364,29 Ft/€
Eredmény
A Goldprice.org elmúlt 15 teljes évre vonatkozó adataiból számított 8,6%-os évesített aranyár-emelkedésnél valamivel alacsonyabb, 8%-os növekedést feltételezve is figyelemre méltó eredményt kapunk.
Ügyfeleink húsz év alatt akár 48,4 illetve 80,6 millió forint járadékot is felvehetnek, a kezdetben 30 illetve 50 milliós keretből, a 20 év alatti aranyár-emelkedés következtében, továbbá húsz év rendszeres jövedelemkiegészítése után is jelentős (9,7 és 16,2 millió Ft értékű) aranyvagyon maradhat a tulajdonukban. Vajon forintban hogyan alakulnának a számok?
A jövőbeli járadék alapjait ma teremthetjük meg
A rendszeres havi vásárlások biztosítják a megtakarítás folyamatosságát. A jelentősebb piaci korrekciók pedig további lehetőséget kínálnak az aranykészlet gyarapítására.
Az idei évben több alkalom is adódott arra, hogy a havi befizetéseken felüli extra vásárlásokkal kedvezőbb árfolyamokon is növelhessük készleteinket.
Hiszen a végén csak egy dolog fog számítani: Hány gramm aranyad van?
Ugyanis a korrekciók idején történő extra vásárlások akár évekkel is meghosszabbíthatják azt az időszakot, ameddig rendszeres járadékot vehetünk fel az aranykészletünkből!
A jelenlegi piaci korrekciót ezért érdemes kihasználni azoknak, akik hosszú távon szeretnének jelentős aranyvagyont felépíteni.
Ehhez érdemes azt a koncepciót követni: előbb vagyont építünk, amely vagyon később, egy rendszeres havi jövedelem forrásává is válhat.
Nemcsak az számít, mennyit takarítunk meg, hanem az is, hogy húsz év múlva milyen jövedelmet teremthetünk belőle, ami például a nyugdíjas években, nagyobb anyagi mozgásteret biztosíthat.
Ennek a cikknek nem az a feladata, hogy személyre szabott pénzügyi tervet kínáljon, hanem hogy megmutassa, mire lehet képes egy tudatosan felépített aranytartalék. Ha szeretnéd megtudni, milyen stratégia illeszkedik a saját céljaidhoz, keress bizalommal!